

MyPCS

- 1.51K Avis
- 3,9
- Téléchargements
- 500 000+
 Analyse par Appgk
Gérer une carte prépayée au quotidien demande surtout de savoir rapidement où vérifier une information et quoi faire quand une opération ne se déroule pas comme prévu. C’est précisément le rôle de MyPCS, l’application financière de CreaCard SA conçue pour accompagner les utilisateurs de cartes PCS. Je l’ai abordée comme un outil pratique plutôt que comme une banque mobile complète, et cette nuance change beaucoup la manière de l’évaluer.
L’application est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0. Elle a été publiée le 22 juillet 2020 et sa version actuelle est la 2.18.8. Avec une moyenne de 3,9 sur près de 5 000 évaluations et plus de 500 000 installations, elle est suffisamment connue pour avoir rencontré des situations très variées. Mon avis est globalement favorable pour le suivi d’une carte PCS, à condition de comprendre ses limites et de ne pas lui demander les mêmes services qu’une application bancaire traditionnelle.
Les blocages les plus fréquents commencent souvent avant la première utilisation
Le premier point de friction n’est pas forcément une fonction compliquée. Il peut simplement s’agir de l’association correcte entre l’application et la carte que l’on souhaite gérer. Quand on installe MyPCS dans l’urgence, par exemple après avoir reçu une carte ou juste avant un achat, on a tendance à aller trop vite et à saisir les informations sans vérifier chaque caractère. Une erreur minime peut ensuite donner l’impression que l’application ne reconnaît pas le compte.
Je conseille donc de préparer la carte, les informations demandées lors de l’inscription et le téléphone utilisé pour la validation avant de commencer. Il vaut mieux faire cette première configuration dans un endroit où la connexion est stable, plutôt que dans un magasin ou devant un terminal de paiement. Cette précaution paraît banale, mais elle évite de confondre un problème de réseau avec un problème de compte.
Un autre blocage courant vient de l’attente que l’on place dans l’écran d’accueil. On ouvre l’application en espérant voir immédiatement le résultat d’une opération récente, puis on pense que la carte ou le paiement est défaillant si l’affichage ne correspond pas encore à ce que l’on attend. Dans ce cas, je vérifie d’abord si l’action a réellement été acceptée, puis je ferme et rouvre la session avant de tirer une conclusion.
Il faut aussi distinguer trois choses qui se ressemblent pour l’utilisateur : l’accès à l’application, la consultation des informations de la carte et l’acceptation d’une transaction. Pouvoir ouvrir MyPCS ne garantit pas qu’un paiement sera accepté, tout comme un paiement refusé ne signifie pas automatiquement que l’application est en panne. Cette distinction est particulièrement utile lorsqu’on se trouve devant un commerçant et que l’on doit décider rapidement quoi vérifier.
Une première configuration plus sereine
Lors de l’installation, je recommande de ne pas supprimer immédiatement les éléments qui permettent de retrouver son accès. Le nom d’utilisateur, le moyen de récupération et les informations liées à la carte doivent rester accessibles dans un endroit sûr, sans être copiés dans une note non protégée. L’objectif n’est pas de multiplier les précautions compliquées, mais d’éviter de repartir de zéro après une déconnexion ou un changement de téléphone.
Nos actualités à lire ensuite
Voir toutes les actualités


Le minimum à contrôler est simple : la bonne application, une connexion fonctionnelle, un système compatible et des informations saisies exactement comme elles apparaissent sur les documents de la carte. MyPCS demande moins de préparation qu’un dossier bancaire classique, mais la nature prépayée de la carte rend la précision importante. Une confusion entre le numéro de la carte, un identifiant de connexion ou une donnée de sécurité peut bloquer une étape qui semble pourtant évidente.
Si l’application affiche un message d’erreur, je déconseille de répéter rapidement la même action. Plusieurs tentatives identiques ne corrigent pas une donnée mal saisie et peuvent rendre le diagnostic plus difficile. Je préfère revenir à l’écran précédent, relire les informations, vérifier la connexion et recommencer calmement. Cette méthode est plus lente sur le moment, mais elle évite d’empiler les erreurs.
Les meilleurs aspects de MyPCS
Points à retenir à propos de MyPCS
Sur un appareil ancien, la compatibilité minimale avec Android 7.0 est un repère utile. Cela ne signifie pas que chaque téléphone compatible offrira exactement la même fluidité. La mémoire disponible, les mises à jour du système et l’état général de l’appareil peuvent influencer l’ouverture ou la stabilité. Si MyPCS fonctionne mal sur un téléphone très chargé, je commence par fermer les applications inutilisées et libérer un peu d’espace avant d’accuser le service lui-même.
Le bon réflexe quand une opération semble bloquée
Mon workflow de récupération tient en quelques étapes, et il évite la plupart des réactions inutiles. Je commence par noter ce que je voulais faire : ouvrir la session, consulter une information, vérifier une opération ou utiliser la carte. Ensuite, je regarde si le problème est constant ou s’il ne concerne qu’une action précise. Cette différence permet de savoir si l’on doit examiner l’accès à l’application ou plutôt la transaction concernée.
Je vérifie la connexion du téléphone en essayant une action simple qui ne concerne pas la carte.
Je ferme complètement MyPCS puis je la relance, au lieu de rester sur un écran qui ne répond plus.
Je relis les informations saisies et je m’assure d’utiliser le bon compte associé à la bonne carte.
Je vérifie si le problème touche l’application entière ou seulement l’opération que je viens de tenter.
Je conserve le message affiché et le moment de l’incident avant de chercher une assistance adaptée.
Cette dernière étape est souvent négligée. Dire simplement « ça ne marche pas » ne permet pas de distinguer une connexion interrompue, une donnée refusée ou une opération non acceptée. En gardant le texte exact du message, on gagne du temps et l’on évite de refaire plusieurs fois la même manipulation. Je ne conseille pas de transmettre ses codes ou ses informations sensibles dans une conversation non prévue pour cela.
Quand une opération paraît absente, je vérifie aussi le contexte avant de la répéter. Un paiement relancé trop vite peut créer une seconde demande alors que la première est seulement en cours de traitement ou que l’affichage n’a pas encore été actualisé. L’application sert alors d’outil de contrôle, mais elle ne remplace pas la vérification du terminal, du commerçant ou du destinataire de l’opération.
Pour un usage quotidien, je trouve utile de consulter MyPCS avant une dépense importante plutôt qu’au dernier moment. Cela permet de repérer une information inattendue et de ne pas découvrir un problème devant une caisse. La carte PCS peut être pratique pour garder un budget séparé, recevoir ou utiliser des fonds dans le cadre prévu par le service, mais il faut conserver une solution de secours si l’achat est urgent.
Quand le téléphone ou le terminal est responsable
Une application financière est souvent accusée dès qu’une carte est refusée, alors que le problème peut se trouver ailleurs. Un terminal de paiement peut rencontrer une difficulté, un commerçant peut appliquer une restriction, ou la connexion du téléphone peut être instable au moment où l’on consulte son compte. Dans ces situations, MyPCS peut afficher une information correcte tout en restant incapable de modifier le résultat du paiement.
Captures d’écran
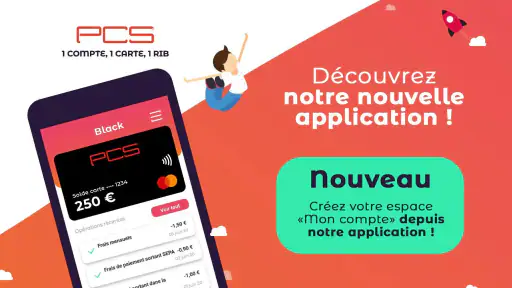
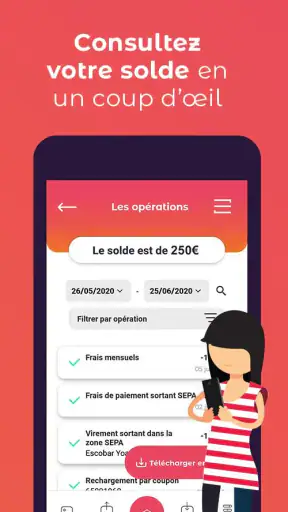
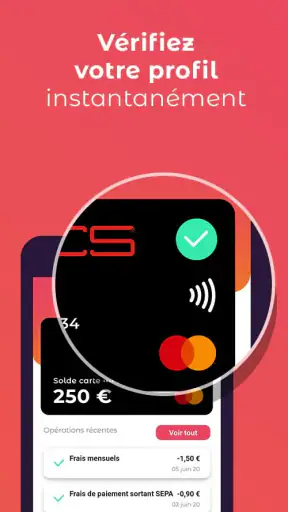
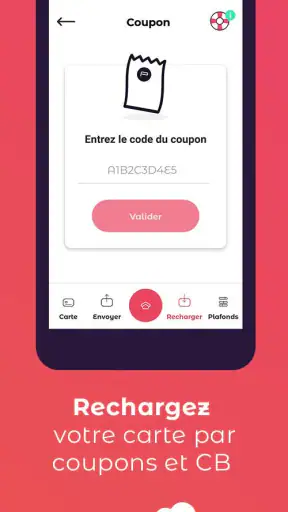
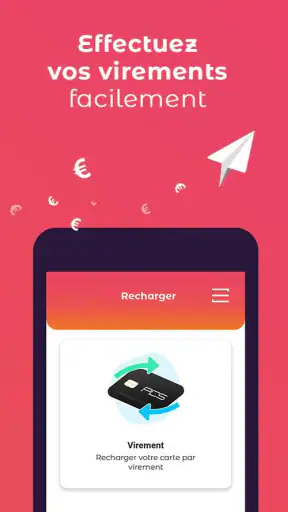
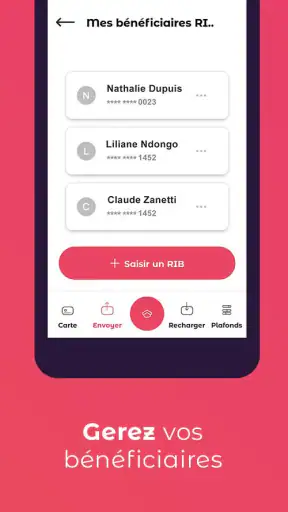
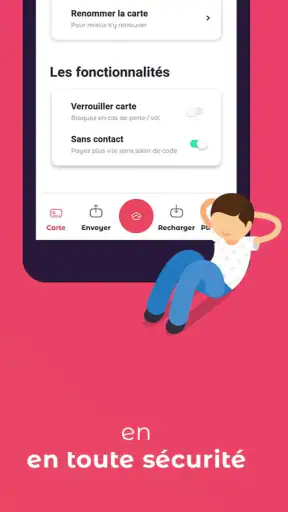
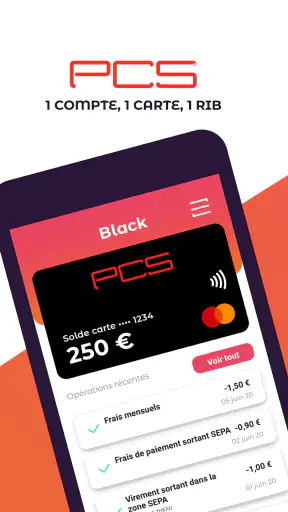
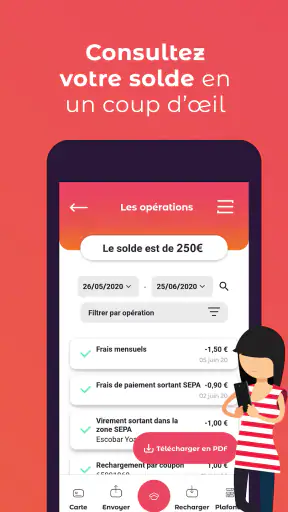
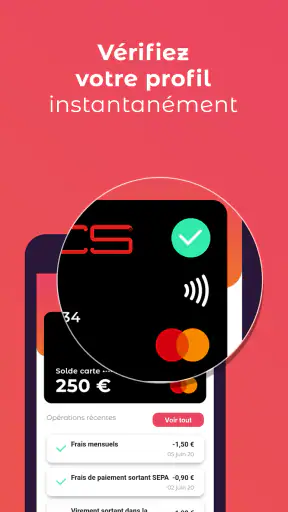
Je fais donc un test très concret : si l’application s’ouvre et permet de consulter les informations habituelles, mais que l’action échoue uniquement lors du paiement, je ne réinstalle pas immédiatement l’application. Je vérifie plutôt le terminal, le montant, le contexte de l’achat et la possibilité d’utiliser un autre moyen de paiement. Cette approche évite de perdre du temps et de provoquer une nouvelle difficulté de connexion.
À l’inverse, si l’application ne s’ouvre plus du tout, se ferme systématiquement ou refuse l’accès avant toute consultation, le téléphone devient un suspect plus sérieux. Je vérifie alors la version du système, l’espace disponible, la connexion et les mises à jour proposées pour l’application. Une réinstallation peut être envisagée en dernier recours, mais seulement après avoir vérifié que l’on possède bien les éléments nécessaires pour récupérer son accès.
Le changement de téléphone mérite une attention particulière. Je ne considère pas qu’une nouvelle installation transfère automatiquement toutes les habitudes de l’ancien appareil. Avant de réinitialiser l’ancien téléphone, je m’assure de pouvoir me reconnecter et de disposer des informations de récupération. Cette précaution est valable pour MyPCS comme pour toute application qui donne accès à un service financier, mais elle est encore plus importante quand on dépend de la carte pour une dépense immédiate.
Il faut enfin éviter les solutions improvisées. Je ne désactive pas les protections du téléphone, je ne partage pas mes codes et je ne télécharge pas une version provenant d’une source inconnue pour contourner un blocage. Une application gratuite comme MyPCS n’a d’intérêt que si l’accès reste maîtrisé. La rapidité ne doit pas conduire à exposer les informations de la carte ou du compte.
Ce que l’application fait bien dans la vie réelle
Dans un scénario courant, je peux imaginer une personne qui utilise une carte PCS pour séparer un budget de dépenses courantes. Avant de partir faire des achats, elle ouvre MyPCS pour contrôler les informations disponibles, puis garde l’application à portée de main si elle doit vérifier une opération. Ce fonctionnement est plus direct que de chercher une information sur plusieurs supports, surtout pour quelqu’un qui veut suivre une carte précise plutôt que gérer un ensemble de produits bancaires.
J’apprécie aussi le fait que l’application soit centrée sur la carte PCS. Cette spécialisation réduit la dispersion : on ne se retrouve pas dans une interface remplie de placements, de crédits ou de services qui ne servent pas à l’usage recherché. Pour une personne qui veut simplement gérer sa carte, cette orientation peut être plus lisible qu’une application bancaire généraliste.
Le revers de cette simplicité est qu’il ne faut pas attendre une expérience comparable à celle d’une banque complète. MyPCS est pertinente lorsque la carte PCS est au centre du besoin. Si l’on souhaite réunir plusieurs comptes, programmer des opérations complexes ou analyser ses finances sur une longue période, une application bancaire traditionnelle ou un outil de budget dédié peut être plus adapté. Je préfère cette limite clairement assumée à une interface qui promettrait tout sans être vraiment efficace sur la gestion de la carte.
La note moyenne de 3,9 montre une expérience correcte mais pas parfaite. Je la lis comme un signal de prudence plutôt que comme une condamnation : l’application répond à un besoin réel, mais certains utilisateurs peuvent rencontrer des difficultés d’accès, de compréhension ou de fonctionnement selon leur situation. Le nombre de retours, proche de 5 000 évaluations et 1 500 avis, indique aussi que l’expérience ne se résume pas à quelques cas isolés, sans pour autant garantir que chaque téléphone ou chaque carte se comportera de la même façon.
Pour qui MyPCS est un bon choix, et pour qui elle l’est moins
Je la recommande d’abord aux détenteurs d’une carte PCS qui veulent centraliser la consultation et les actions liées à cette carte depuis leur téléphone. Elle convient bien à une utilisation régulière, notamment quand on préfère vérifier les informations soi-même plutôt que conserver des relevés séparés. La gratuité enlève également un obstacle évident pour tester l’outil, à condition de disposer d’un appareil compatible.
Elle peut aussi convenir à quelqu’un qui souhaite garder une séparation nette entre un budget spécifique et son compte bancaire principal. Dans ce cas, l’intérêt ne vient pas d’une multitude de fonctions, mais du fait de pouvoir se concentrer sur la carte concernée. Je trouve cette approche pratique pour suivre une enveloppe de dépenses, à condition de rester attentif aux opérations et de ne pas considérer l’application comme une garantie d’acceptation à chaque paiement.
En revanche, je la conseillerais moins à une personne qui n’utilise pas de carte PCS ou qui cherche une application financière universelle. Elle ne remplacera pas automatiquement une banque mobile complète, un agrégateur de comptes ou un gestionnaire de budget avancé. Si votre priorité est de comparer plusieurs comptes, de construire des graphiques détaillés ou de piloter des produits financiers variés, vous risquez de trouver son périmètre trop limité.
Je serais également prudent pour une personne qui utilise un téléphone ancien, qui change souvent d’appareil ou qui a besoin d’un accès parfaitement prévisible dans des situations urgentes. La version minimale Android 7.0 rend l’accès possible sur de nombreux appareils, mais la compatibilité théorique ne règle pas les problèmes de connexion, de stockage ou de récupération de compte. Dans ce profil, il est préférable de configurer l’application à l’avance et de ne pas attendre un déplacement pour découvrir son fonctionnement.
Mon verdict après avoir regardé l’usage au-delà de l’écran d’accueil
MyPCS est une application financière spécialisée, utile surtout parce qu’elle reste focalisée sur la gestion d’une carte PCS. Son développeur, CreaCard SA, propose ici un accès mobile gratuit, avec une classification PEGI 3 et une base d’utilisateurs dépassant 500 000 installations. La version 2.18.8 montre que l’application continue d’être distribuée dans une forme actuelle, tandis que son ancienneté depuis 2020 explique aussi pourquoi certains appareils ou habitudes peuvent produire des expériences différentes.
Mon conseil principal est de l’installer et de la configurer avant d’en avoir besoin. Faites un premier accès dans de bonnes conditions, vérifiez que la carte est bien reconnue, puis testez calmement la consultation des informations disponibles. Gardez les éléments de récupération en sécurité et notez les messages d’erreur au lieu de répéter une action au hasard. Ces gestes simples ont plus de valeur qu’une réinstallation précipitée.
Le vrai point fort de MyPCS est sa spécialisation, pas la promesse de remplacer toutes les applications financières. Si vous possédez une carte PCS et que vous voulez la gérer depuis un téléphone Android compatible, elle mérite d’être essayée. Si vous cherchez une banque complète, un outil d’analyse budgétaire ou une solution de secours infaillible pour chaque paiement, je choisirais une application complémentaire plutôt que de lui demander davantage que ce pour quoi elle est conçue.
FAQ sur MyPCS
Qu’est-ce que MyPCS et à quoi sert cette application ?
MyPCS est l’application mobile associée aux services de paiement et à la carte prépayée PCS. Elle permet notamment de consulter le solde, suivre les opérations, gérer certaines fonctions de la carte et effectuer des démarches depuis un smartphone. Elle s’adresse principalement aux utilisateurs qui souhaitent piloter leur compte PCS sans passer systématiquement par le site web ou le service client.
Comment créer un compte et activer une carte PCS avec MyPCS ?
Après l’installation, l’utilisateur doit généralement créer ou associer son espace personnel à l’aide des informations demandées par PCS. L’activation d’une carte peut nécessiter la saisie de ses références, ainsi qu’une vérification d’identité selon le profil et les services utilisés. Il est important de fournir des données exactes et de conserver ses identifiants, car certaines fonctionnalités restent limitées tant que le compte n’est pas entièrement vérifié.
Quelles opérations peut-on effectuer depuis l’application MyPCS ?
MyPCS permet principalement de consulter le solde disponible, visualiser l’historique des transactions et suivre les mouvements liés à la carte. Selon l’offre détenue et le niveau de vérification du compte, l’application peut aussi proposer la gestion de la carte, certaines opérations de recharge ou de virement, ainsi que l’accès aux informations personnelles. Les fonctions accessibles peuvent varier selon le pays, la carte et les conditions PCS.
MyPCS est-elle une application gratuite et faut-il prévoir des frais ?
Le téléchargement de MyPCS peut être gratuit, mais cela ne signifie pas que tous les services associés le sont. Des frais peuvent s’appliquer à la carte, aux recharges, aux retraits, aux virements ou à certaines opérations spécifiques, selon l’offre choisie et le canal utilisé. Avant toute transaction, il est donc recommandé de consulter la grille tarifaire officielle et de vérifier les éventuels frais affichés dans l’application.
MyPCS est-elle sécurisée et que faire en cas de téléphone perdu ?
L’application utilise des mécanismes de connexion et de vérification destinés à protéger l’accès au compte, mais la sécurité dépend également des habitudes de l’utilisateur. Il est conseillé d’activer le verrouillage du téléphone, de ne jamais partager ses codes et d’éviter les connexions sur des appareils publics. En cas de perte ou de vol du smartphone ou de la carte, il faut rapidement bloquer les moyens de paiement et contacter le service client PCS.












